
Octubre 2026
CONTENIDO
-
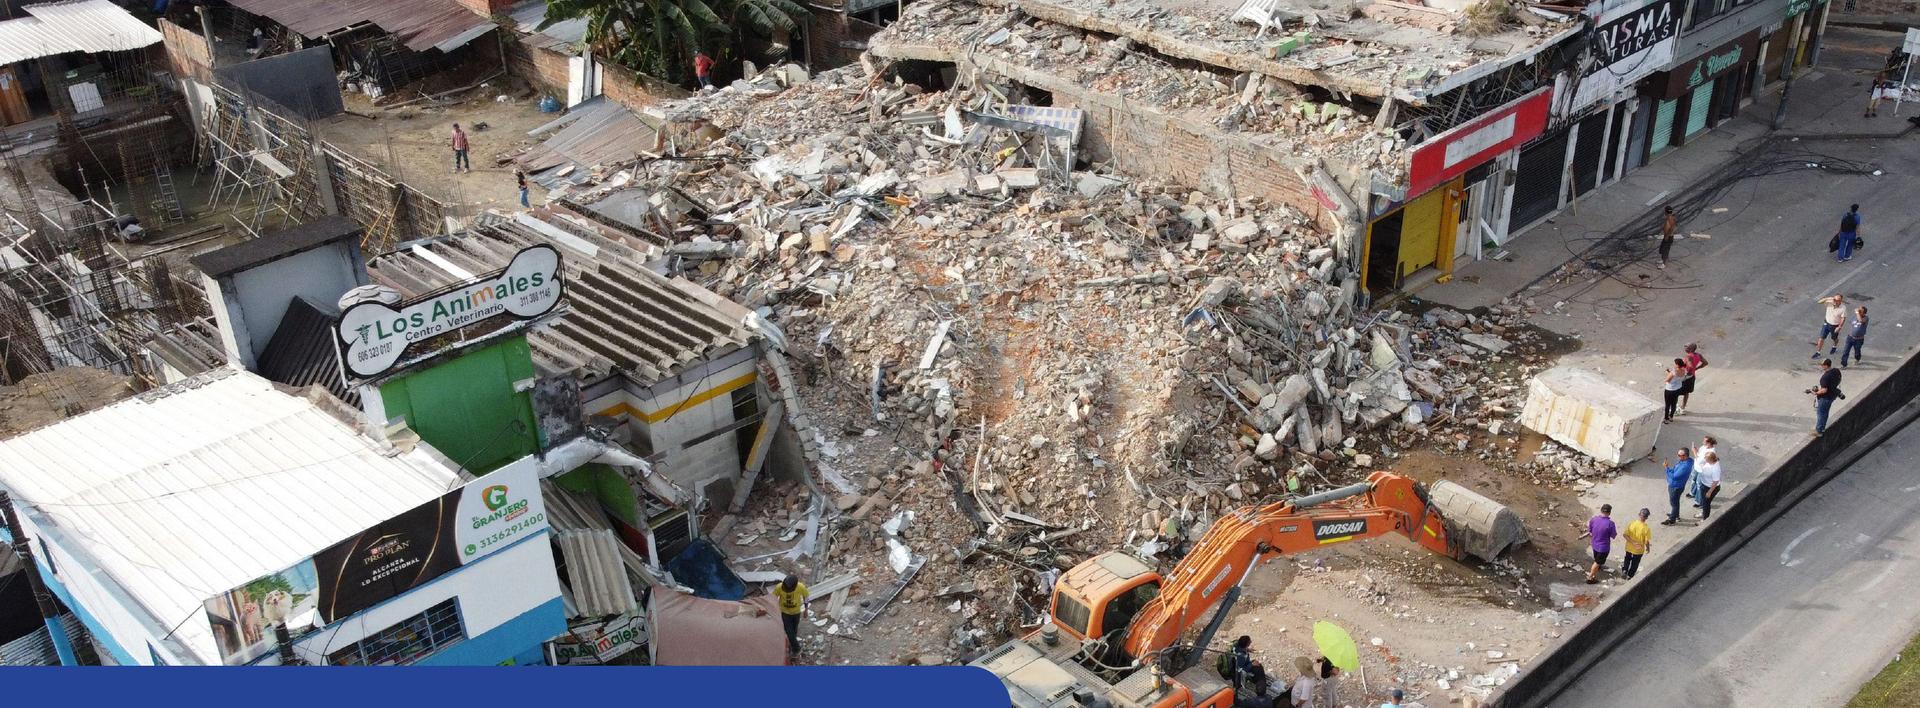
- Decreto 1419. Se adoptan medidas transitorias de carácter procedimental en materia tributaria, aduanera y cambiaria con el fin de mitigar los efectos ocasionados por el sismo del 10 de agosto de 2026, que provocó la declaratoria de emergencia económica, social y ecológica debido a la gravedad de los daños.
- Decreto 1418. Se establecen medidas para impulsar la reactivación empresarial, en favor de las organizaciones, personas jurídicas y personas naturales con actividad económica que resultaron afectados por el sismo del 10 de agosto de 2026.
- Decreto 1416. Se adoptan medidas relacionadas con el sector financiero para facilitar la recuperación y reconstrucción de infraestructura en los territorios afectados por el sismo del 10 de agosto de 2026.
- Decreto. Se adoptan medidas excepcionales que promuevan la inversión del sector privado en la atención de la emergencia económica, social y ecológica declarada mediante el Decreto 1261 de 2026.
- Decreto. Se crea de forma temporal la modalidad de Obras por Impuestos para la Reconstrucción en busca de promover proyectos que permitan la recuperación de los territorios afectados por el siniestro del 10 de agosto de 2026.
- Resoluciones. Se suspenden los términos relacionados con las actuaciones administrativas en materia aduanera en la seccional DIAN de Buenaventura y Medellín, hasta el 2 de noviembre; y se prorroga la suspensión de términos de procesos administrativos en materia tributaria, aduanera y cambiaria en la seccional DIAN de Pereira.
- Sentencia. El Consejo de Estado declaró la nulidad de la doctrina de la DIAN que afirmaba que el término de notificación electrónica previsto en el artículo 566-1 ET incluía el día de entrega del correo de notificación.
- Sentencia. La Corte Constitucional declaró exequible la sobretasa de renta del parágrafo 2 del artículo 240 ET para aseguradoras, comisionistas de bolsa y proveedores de infraestructura del mercado de valores.
- Comunicado de prensa. La Corte Constitucional declaró exequible el patrimonio líquido como base de la sanción por extemporaneidad de las entidades contribuyentes del artículo 645 ET.
- Comunicado de prensa. La Corte Constitucional extendió a los procuradores judiciales I la exención de que trata el numeral 7 del artículo 206 ET.
- Proyecto de decreto. Se modificaría y actualizaría el “Anexo Técnico Compilatorio y Actualizado 4 – 2019, de las Normas de Aseguramiento de la Información” del Decreto Único Reglamentario 2420 de 2015.
- Proyecto de decreto. Se modificaría parcialmente el anexo técnico de las NIIF para el Grupo 1 con el «Anexo Técnico 2 – 2026, Normas y Enmiendas de las Normas de Información Financiera, Grupo 1».
- Proyecto de acuerdo. Se concederían beneficios tributarios para incentivar la inversión en el Distrito Capital de Bogotá, se fijaría una nueva sobretasa, se modificarían algunas tarifas de impuestos y el régimen procedimental distrital.
- Concepto. La DIAN precisa el ámbito de aplicación de las medidas tributarias previstas en el Decreto 1419 de 2026, expedido con ocasión del sismo del 10 de agosto de 2026, y que prevé alivios tributarios.
1. Decreto 1419
17/09/2026
Ministerio de Hacienda y Crédito Público
Se adoptan medidas tributarias de carácter procedimental para favorecer a los contribuyentes afectados por el terremoto del 10 de agosto de 2026. Asimismo, se prevé la reducción transitoria de sanciones e intereses, la conciliación y otros beneficios relacionados con las donaciones en dinero o en especie y las donaciones de saldos a favor generados en el cumplimiento de obligaciones tributarias, que se efectúen para ayudar a atender los efectos de la emergencia económica, social y ecológica declarada mediante el Decreto Legislativo 1261 de 2026.
Palabras clave: Estado de Emergencia Económica Social y Ecológica | Evento sísmico de agosto 10 de 2026 | Facilidad de pago abreviada | Facilidades concursales | Sanciones | Intereses moratorios | Conciliación contencioso-administrativa | Donaciones | Ingresos no constitutivos de renta ni ganancia ocasional.
Si eres Suscriptor haz clic en el siguiente botón
¿No eres Vinculado a CETA? haz clic en el siguiente enlace
2. Decreto 1418
17/09/2026
Ministerio de Comercio, Industria y Turismo
Se establecen medidas especiales para la recuperación y reactivación de las micro, pequeñas y medianas empresas, establecimientos de comercio, personas naturales con actividad económica y demás unidades productivas afectadas por el sismo del 10 de agosto de 2026. Para las sociedades afectadas por la calamidad pública se prevé, entre otras, la fusión abreviada, la enajenación especial de activos, la modificación de los plazos y porcentajes para la suscripción y pago del capital, la emisión de acciones sin sujeción al derecho de preferencia y el pago de dividendos en acciones, cuotas o partes de interés. También se consignan los parámetros de acreditación para el acogimiento a estas medidas extraordinarias.
Palabras clave: Reactivación empresarial | Reorganización societaria | Cámaras de Comercio | Calamidad pública | Derecho societario | Flexibilización normativa | Fusión abreviada | Disminución de capital social | Emisión de otro tipo de acciones | Pago de capital social | Pago de dividendos.
Si eres Suscriptor haz clic en el siguiente botón
¿No eres Vinculado a CETA? haz clic en el siguiente enlace
3. Decreto 1416
17/09/2026
Ministerio de Hacienda y Crédito Público
Se adoptan medidas para la recuperación, financiamiento, aseguramiento y acceso a recursos en los sectores financiero, cooperativo, solidario y del mercado de valores frente a la situación de emergencia ocasionada por el sismo del 10 de agosto de 2026. Entre ellas, se contemplan los traslados temporales de establecimientos de crédito, las condiciones temporales de otorgamiento de créditos de vivienda, la emisión de valores representativos de deuda por parte de sociedades por acciones simplificadas para la recuperación y reconstrucción, la facilidad de pago de indemnizaciones por seguros con cobertura de terremoto, la declaratoria de muerte presunta de las personas desaparecidas en el evento, la entrega de productos financieros sin juicio de sucesión a los herederos y cónyuges de las personas fallecidas por el siniestro, la habilitación transitoria de préstamos de cooperativas a no vinculados y la financiación estatal de instrumentos dirigidos a atender la calamidad.
Palabras clave: Estado de Emergencia Económica Social y Ecológica | Evento sísmico de agosto 10 de 2026 | Sector financiero | Economía solidaria | Seguros | Créditos | Puntos de atención | Muerte presunta por desaparecimiento.
Si eres Suscriptor haz clic en el siguiente botón
¿No eres Vinculado a CETA? haz clic en el siguiente enlace
4. Decreto.
Se adoptan medidas excepcionales que otorgan incentivos a la inversión privada destinada a financiar la reconstrucción, recuperación y reactivación económica de los territorios afectados por el sismo del 10 de agosto de 2026. Los beneficios se aplican a proyectos orientados a reactivar la productividad que se ejecuten dentro de los 12 meses siguientes a la declaratoria de emergencia y que cumplan los montos mínimos de inversión fijados para cada sector.
Palabras clave: Estado de Emergencia Económica Social y Ecológica | Evento sísmico de agosto 10 de 2026 | Inversión Privada | Tarifa preferencial del Impuesto sobre la Renta | Exención IVA a importaciones | Depreciación acelerada.
5. Decreto.
Se crea, de manera transitoria, la modalidad especial de Obras por Impuestos para la Reconstrucción y se establecen los elementos necesarios para su implementación. Con ella se busca facilitar la financiación y ejecución de proyectos destinados a la rehabilitación, reconstrucción, reforzamiento, mejora y reposición de infraestructura y al restablecimiento de servicios esenciales, para contribuir a la recuperación económica y social de los territorios afectados por el sismo del 10 de agosto de 2026.
Palabras clave: Estado de Emergencia Económica, Social y Ecológica | Sismo de 10 de agosto de 2026 | Impuesto sobre la Renta | Obras por Impuestos | Reconstrucción | Fiducia | Consejo Superior de Política Fiscal (CONFIS) | Agencia de Renovación del Territorio.
6. Resoluciones.
Con ocasión del sismo del 10 de agosto de 2026, se suspenden hasta el 2 de noviembre los términos de las actuaciones administrativas en materia aduanera en las Direcciones Seccionales de Aduanas de Buenaventura y Medellín. Por la misma causa, se prorroga hasta el 14 de octubre la suspensión de términos dispuesta en la Resolución 12660 de 2026 para los procesos administrativos en materia tributaria, aduanera y cambiaria en la Dirección Seccional de Impuestos y Aduanas de Pereira.
Palabras clave: Dian | Dirección Seccional de Impuestos y Aduanas de Pereira | Suspensión de términos | Procesos administrativos | Excepciones a la suspensión | Emergencia Económica, Social y Ecológica | Situación de desastre de carácter nacional.
7. Sentencia.
El Consejo de Estado declaró la nulidad del Oficio 912759 del 13 de septiembre de 2022, en el cual la DIAN sostuvo que el término de cinco (5) días previsto en el inciso 3 del artículo 566-1 del Estatuto Tributario debía contarse incluyendo el mismo día de entrega del correo electrónico. A juicio de la Corporación, dicha interpretación contraviene lo dispuesto por la jurisprudencia, pues reduce la garantía del derecho de defensa del obligado tributario. Por lo tanto, el término de cinco (5) días para responder o impugnar en sede administrativa se computa a partir del día hábil siguiente a la entrega del correo electrónico de notificación.
Palabras clave: Simple nulidad | Notificaciones | Notificación por correo electrónico | Cómputo de términos | Exclusión del día de entrega del correo electrónico | Principio de legalidad | Debido proceso | Derecho de defensa.
8. Sentencia.
La Corte Constitucional declaró exequible la expresión “las entidades aseguradoras y reaseguradoras, las sociedades comisionistas de bolsa de valores, las sociedades comisionistas agropecuarias, las bolsas de bienes y productos agropecuarios, agroindustriales o de otros commodities y los proveedores de infraestructura del mercado de valores”, contenida en el parágrafo 2 del artículo 240 del Estatuto Tributario al concluir que los sujetos pasivos de la sobretasa son comparables desde la perspectiva de la capacidad económica, que fue considerada por el legislador para otorgarles un trato igual a las entidades enlistadas en el parágrafo 2 del artículo 240 del Estatuto Tributario y, por esa vía, posibilitar el aumento del recaudo.
Palabras clave: Impuesto sobre la Renta | Sobretasa al Impuesto sobre la Renta | Entidades financieras | Equidad tributaria | Juicio de igualdad de intensidad leve | Capacidad contributiva | Sector asegurador | Sector bursátil | Sector del mercado de valores | Ley 2277 de 2022.
9. Comunicado de prensa.
La Corte Constitucional declaró exequible la expresión “patrimonio líquido”, contenida en el inciso 1 del artículo 645 del Estatuto Tributario, como base para calcular las sanciones a las entidades no contribuyentes por la presentación o corrección extemporánea de la declaración de ingresos y patrimonio, al concluir que se trata de un concepto técnico y determinable, compatible con el principio de tipicidad previsto en el artículo 29 de la Constitución Política.
Palabras clave: Entidades no contribuyentes | Declaración de ingresos y patrimonio | Sanción por extemporaneidad | Base de liquidación | Concepto de “Patrimonio líquido” | Principio de tipicidad de la conducta | Derecho administrativo sancionatorio.
10. Comunicado de prensa.
La Corte Constitucional declaró exequible el numeral 7 del artículo 206 del Estatuto Tributario, en el entendido de que la exención del impuesto sobre la renta y complementarios sobre los gastos de representación también se extiende a los Procuradores Judiciales I que actúan ante los jueces de la República. Esta decisión será aplicable a partir del período gravable 2026, cuya declaración se presenta en el año 2027.
Palabras clave: Rentas exentas | Jueces de la República | numeral 7 del artículo 206 del Estatuto Tributario | Procuradores Judiciales I | Trato diferenciado | Derecho a la igualdad | Aplicación desde año gravable 2026 | Retenciones en exceso | Reintegro .
11. Proyecto de decreto.
Se modificaría y actualizaría el “Anexo Técnico Compilatorio y Actualizado 4 – 2019, de las Normas de Aseguramiento de la Información” del Decreto Único Reglamentario 2420 de 2015, con las enmiendas y nuevas normas: NIA 220 (Revisada); NIA 315 (Revisada 2019); NIA 540 (Revisada); NIA 600 (Revisada); NISR 4400 (Revisada); NIGC 1; NIGC 2; y el Manual del Código Internacional de Ética para contadores Profesionales versión 2021; se adicionaría el Anexo Técnico en la Sección de Anexos del Decreto Único Reglamentario 2420 de 2015.
Palabras clave: Normas de Aseguramiento de la Información | Compilación de normas | Modificación | Actualización | Marco técnico normativo | Decreto 2420 de 2015 | Estándares internacionales | Contaduría pública | Anexo técnico | Vigencia.
12. Proyecto de decreto.
Se modificaría parcialmente el anexo técnico de las Normas de Información Financiera para el Grupo 1 del DUR 2420 de 2015, con el «Anexo Técnico 2 – 2026, Normas y Enmiendas de las Normas de Información Financiera, Grupo 1», que se incorporaría en la Sección de Anexos del mismo decreto (arts. 1 y 2). El proyecto, que acoge la recomendación del CTCP sobre las normas y enmiendas emitidas por el IASB en 2024, regiría desde el día siguiente a su publicación en el Diario Oficial. La NIIF 18 se aplicaría a partir del 1 de enero de 2028, con aplicación voluntaria, integral y anticipada desde el 1 de enero de 2027. Quien opte por la aplicación anticipada deberá revelarlo en las notas a los estados financieros y aplicar todos los requerimientos al mismo tiempo. Las fechas de vigencia de los estándares internacionales incorporados no se tendrían en cuenta en Colombia (art. 3). Los considerandos registran que el proyecto se publicó para comentarios entre el 29 de abril y el 13 de mayo de 2026. Además, el articulado establece la vigencia únicamente respecto de la NIIF 18; las modificaciones a las NIIF 9 y NIIF 7 y la no incorporación de la NIIF 19 constan solo en los considerandos, como recomendación del CTCP.
Palabras clave: Grupo 1 | NIIF 18 | NIIF 9 | NIIF 7 | NIIF 19 | Información a revelar | Estados financieros | Instrumentos financieros | Subsidiarias sin obligación pública de rendir cuentas | DUR 2420 de 2015.
13. Proyecto de acuerdo.
Se establecerían incentivos tributarios en el Distrito Capital de Bogotá, como la exención de impuestos y descuentos por realización de nuevas inversiones o por inversiones en zonas de tratamiento urbanístico de desarrollo, y por uso de predios para atención integral a la primera infancia en modalidad familiar o comunitaria. Asimismo, se fijaría una nueva sobretasa para el mejoramiento del alumbrado público y se establecerían nuevas tarifas del Impuesto Predial Unificado y del Impuesto de Industria y Comercio, Avisos y Tableros. Finalmente, se modificaría el procedimiento tributario aplicable a los tributos administrados por la Secretaría Distrital de Hacienda y los reportes relacionados con información tributaria.
Palabras clave: Proyecto de Acuerdo | Incentivos tributarios para la competitividad | Exención de impuestos | Descuentos tributarios | Bogotá Ciudad Inteligente | Alumbrado Público | Impuesto de Industria y Comercio, Avisos y Tableros | Impuesto Predial Unificado.
14. Concepto.
La DIAN precisa el Ámbito de aplicación de las medidas tributarias previstas en el Decreto 1419 de 2026 y aclara que los alivios de facilidad de pago abreviada, la reprogramación de facilidades de pago vigentes y concursales y la exclusión de los grandes contribuyentes, benefician únicamente a los «sujetos afectados», es decir, quienes tenían su domicilio fiscal en los municipios comprendidos por el terremoto del 10 de agosto de 2026. En cambio, los artículos 9, 10, 11 y 13, que la DIAN califica como mecanismos extraordinarios de recaudo y a los que los contribuyentes se acogen voluntariamente, están abiertos a todos los contribuyentes, usuarios aduaneros y obligados cambiarios del país. Lo fundamenta en la interpretación por contexto, el principio de solidaridad y la prevalencia de la norma posterior.
Palabras clave: Decreto Legislativo 1419 de 2026 | Ámbito territorial | Ámbito personal | Interpretación sistemática | Mecanismos extraordinarios de recaudo | Reducción de sanciones | Disminución de intereses de mora | Conciliación.